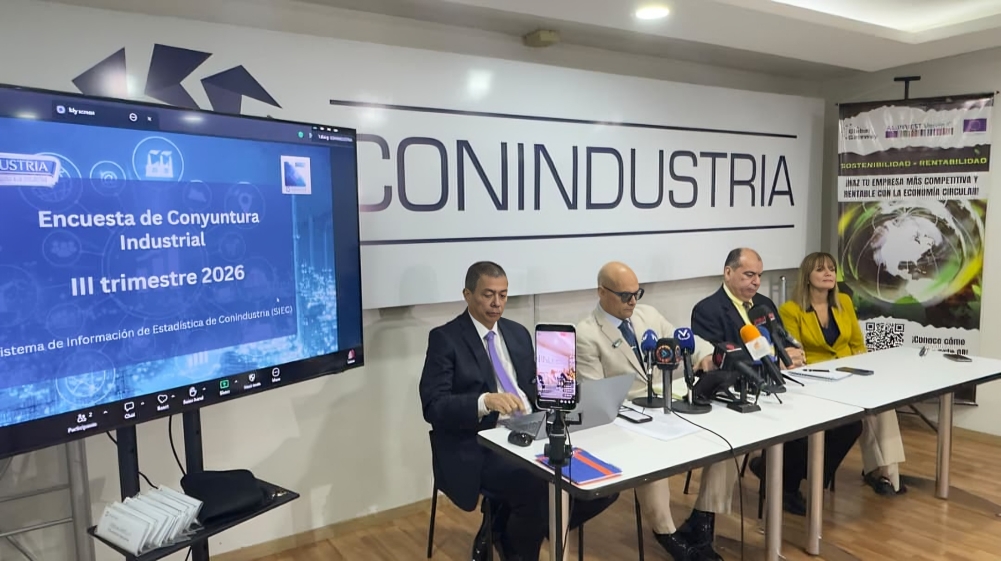
La manufactura privada venezolana registró un crecimiento interanual del 12,8 % en su volumen de producción durante el tercer trimestre de 2026 en comparación con el mismo lapso de 2025, acumulando una expansión anualizada del 9,7 % entre enero y septiembre. Los resultados fueron dados a conocer en Caracas por el presidente de la Confederación Venezolana de Industriales (Conindustria), Tito López, durante la presentación de la Encuesta de Coyuntura Industrial (ECI-III26), destacando que el repunte estuvo impulsado por variaciones positivas consecutivas en julio (16,3 %), agosto (10,1 %) y septiembre (12,4 %) gracias al esfuerzo de reinversión privada y la optimización interna para sostener el abastecimiento nacional.
Obstáculos estructurales y factura eléctrica
En primer lugar, el dirigente gremial subrayó el potencial productivo del sector fabril si se lograran resolver los obstáculos estructurales que condicionan la competitividad en el país. De acuerdo con la ECI-III26, la lista de los cinco principales factores restrictivos sufrió una reconfiguración en este período: las fallas del servicio eléctrico escalaron al primer lugar al afectar al 71 % de los industriales, seguidas por los excesivos tributos fiscales y parafiscales (68 %), el entorno macroeconómico marcado por inflación y devaluación (64 %), las restricciones en el acceso y movilización de divisas (52 %) y la falta de financiamiento (44 %).
Asimismo, el estudio cuantificó por primera vez el fuerte drenaje financiero que ocasionan las deficiencias eléctricas en el flujo de caja de las empresas. Durante el trimestre evaluado, las industrias perdieron el 44 % de sus horas productivas tras reportar un promedio de 231 horas sin servicio (de un total de 520 laborables) y 67 cortes no programados —equivalentes a cinco apagones semanales—, con mayor severidad en las regiones de Los Andes (324 horas), Zuliana (311) y Centro-Occidental (306). Esta contingencia genera un costo operativo adicional promedio de 34.230 dólares mensuales por empresa (ascendiendo a USD 51.000 en la gran industria), destinados principalmente a combustible para plantas (43 %), mantenimiento de generadores (23 %) y mermas de producción (16 %).
Por su parte, López evaluó el entorno regulatorio y advirtió que las recientes medidas gubernamentales para simplificar trámites administrativos y de exportación, aunque avanzan en la dirección correcta, resultan insuficientes frente a los costos improductivos. El representante empresarial enfatizó que medidas aisladas no bastan cuando las fábricas enfrentan un rezago cambiario del 48 % —producto de una inflación acumulada a octubre del 246 % frente a un deslizamiento oficial del tipo de cambio del 198 %— y una presión tributaria que consume el 63 % de la rentabilidad neta, por lo que urgió a ejecutar reformas integrales.
Desempeño sectorial y brecha operativa
En cuanto al desempeño sectorial entre julio y septiembre, los once grupos económicos medidos mostraron variaciones interanuales positivas en su volumen físico, liderados por fundición de metal y productos metálicos (46,5 %), bebidas (19,5 %), maquinaria, equipo eléctrico y óptica (16,8 %), alimentos (12,5 %), minerales no metálicos (10,1 %) y autopartes (9,8 %), seguidos por el sector químico (8,4 %) y farmacéutico (7,7 %). No obstante, persiste una marcada asimetría por tamaño de establecimiento: mientras la mediana y gran industria crecieron 16,1 % y 13,6 % respectivamente, la pequeña empresa apenas avanzó un 0,1 % y arrastra una caída acumulada del 3,4 % en lo que va de año.
De igual forma, la encuesta reveló que la Utilización de la Capacidad Instalada (UCI) del sector se ubicó en 51,8 %, evidenciando también la brecha operativa entre la gran industria (61 % de capacidad y 100 días de pedidos) frente a la pequeña empresa (34,9 % de capacidad y 50 días de cartera), para la cual Conindustria exigió oxígeno fiscal y crediticio. A pesar de estas presiones, el compromiso con el capital humano elevó la remuneración promedio mensual del sector a 609 dólares —un alza del 25,3 % frente al tercer trimestre de 2025—, ubicándose en USD 332 para obreros y operadores, USD 656 para profesionales y técnicos, y USD 1.365 para cargos gerenciales.
Confianza y proyecciones hacia 2027
Por otro lado, respaldado por una cartera de pedidos que garantiza en promedio 81 días de actividad continua, el Índice de Confianza Industrial (ICI) se consolidó en terreno positivo al situarse en 33,7 puntos. Bajo este escenario, el empresariado manufacturero proyecta cerrar el año 2026 con un crecimiento global del 10,9 % y una generación de empleo formal estimada entre el 2 % y el 3 %.
Mirando hacia el próximo ejercicio, las perspectivas empresariales reflejan una apuesta firme por la recuperación productiva del país, proyectando una expansión en torno al 14 % para el año 2027. Este crecimiento esperado estará apalancado principalmente por ramas estratégicas como alimentos (28 %), bebidas (23 %), textil y calzado (21 %), madera y papel (19 %), químico (15 %) y farmacéutico (13 %).
Finalmente, Tito López reiteró que el sector manufacturero nacional no solicita privilegios, sino condiciones económicas e institucionales adecuadas para desplegar toda su capacidad creadora en beneficio del país. El presidente de Conindustria concluyó afirmando que proyectar un avance del 14 % para 2027 demuestra la fe del empresariado en Venezuela, asegurando que una articulación efectiva entre el sector público y privado permitirá destrabar la economía y convertir a la industria en el motor definitivo de bienestar y empleo formal.
Fuente: Nota de prensa Conindustria
KP/AVISA PRENSA
CNP 26.048